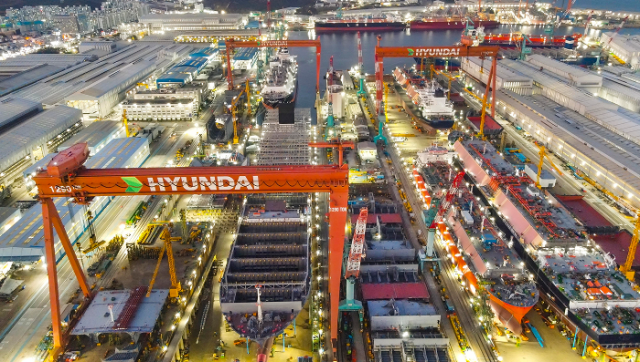
현황: 실적과 주가의 극단적 괴리
HD현대중공업은 올해 2분기 영업이익 1조399억원을 기록했다. 전년 동기 대비 120.6% 증가한 규모로, 수년 만에 본격적인 호황기에 진입한 상태다. 신영증권은 목표주가를 100만원으로 상향했을 정도다.
그러나 주가는 반대 방향으로 움직였다. 80만원대까지 육박했던 주가가 현재 40만원대에 머물러 있다. 호실적에도 불구하고 50% 가량 하락한 셈이다. 조선업이 호황기를 맞이한 와중에 이 같은 괴리는 시장이 단순한 실적 악화가 아닌 다른 리스크를 우려하고 있음을 시사한다.
원인: 임금협상 결렬과 파업 결정
HD현대중공업 노동조합은 현재 임금 및 단체협약을 둘러싸고 사측과 대립 중이다. 노조가 요구하는 주요 항목은 다음과 같다.
- 월 기본급 14만9600원 인상(호봉승급분 별도)
- 상여금 100% 인상
- 영업이익의 최소 30% 성과 공유
노사는 지금까지 16차례 교섭했으나 접점을 찾지 못했다. 노조는 찬반투표에서 파업을 결의했으며, 다음달 2일부터 단계별 파업에 돌입할 예정이다. 지난해 전면파업 4차례와 부분파업 11차례를 거친 끝에 임금협상을 타결했던 것을 고려하면, 올해도 장기간의 갈등이 예상된다.
조선업의 특성상 연쇄적인 생산 공정이 이어진다. 파업으로 도크가 멈춰설 경우 건조 지연으로 인한 비용 부담이 급증하고, 납기 일정이 밀리면 향후 수주 경쟁력까지 악영향을 받을 수 있다.
전망: 실적 약화 우려와 불확실성
신영증권은 올해 연간 영업이익을 3조9821억원으로 추정했다. 전년 대비 95.4% 증가하는 규모지만, 파업으로 인한 생산 차질이 발생할 경우 이 전망은 수정될 가능성이 높다.
시장의 주요 우려는 두 가지다.
- 실적 악화: 파업으로 인한 생산 지연과 비용 증가
- 주주환원 축소: 호실적으로 기대되던 배당 확대가 지연될 우려
HD현대중공업은 2023년 이후 4년 연속으로 파업을 겪고 있다. 이는 노사 갈등이 일시적 이슈가 아닌 구조적 문제임을 보여준다. 파업이 예정대로 진행될 경우, 목표주가 100만원과 현재 주가 40만원대의 괴리는 단기간에 해소되기 어려울 전망이다.
결론
호실적에도 주가가 반토막 난 이유는 임박한 파업 리스크에 있다. 조선업에서 생산 차질은 단순한 비용 문제를 넘어 납기 신뢰도와 수주 경쟁력에까지 영향을 미친다. 투자자들은 파업 결과를 지켜보며 현재 상황을 관망 중이다.
다음 단계:
- 9월 2일 파업 개시 여부 및 규모 확인
- 노사 협상 진행 상황 추적
- 향후 분기별 실적 발표 시 파업 영향 범위 검토
- #현대중공업
- #노조파업
- #주가전망
- #조선업
- #임금협상